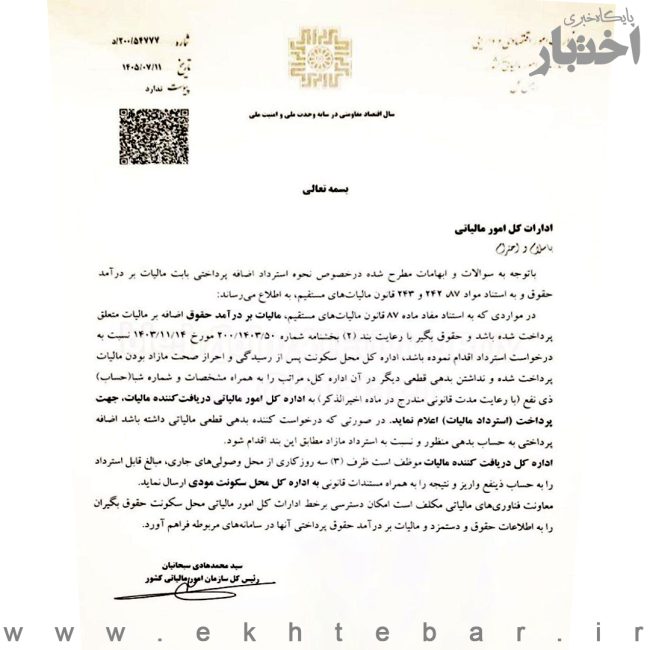
بخشنامه نحوه استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق
با توجه به سوالات و ابهامات مطرح شده در خصوص نحوه استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق و به استناد مواد ۸۷، ۲۴۲ و ۲۴۳ قانون مالیاتهای مستقیم، به اطلاع میرساند:
در مواردی که به استناد مفاد ماده ۸۷ قانون مالیاتهای مستقیم، مالیات بر درآمد حقوق اضافه بر مالیات متعلق پرداخت شده باشد و حقوقبگیر با رعایت بند (۲) بخشنامه شماره ۲۰۰/۱۴۰۳/۵۰ مورخ ۱۴۰۳/۱۱/۱۴ نسبت به درخواست استرداد اقدام نموده باشد، اداره کل محل سکونت پس از رسیدگی و احراز صحت مازاد بودن مالیات پرداخت شده و نداشتن بدهی قطعی دیگر در آن اداره کل، مراتب را به همراه مشخصات و شماره شبا (حساب) ذینفع به اداره کل امور مالیاتی دریافتکننده مالیات، جهت پرداخت (استرداد مالیات) اعلام نماید.
اداره کل دریافتکننده مالیات موظف است ظرف (۳) سه روز کاری از محل وصولیهای جاری، مبالغ قابل استرداد را به حساب ذینفع واریز و نتیجه را به همراه مستندات قانونی به اداره کل محل سکونت مودی ارسال نماید.
معاونت فناوری های مالیاتی مکلف است امکان دسترسی بر خط ادارات کل امور مالیاتی محل سکونت حقوق بگیران را به اطلاعات حقوق و دستمزد و مالیات بر درآمد حقوق پرداختی آنها در سامانه های مربوطه فراهم آورد.
سید محمد هادی سبحانیان
رییس کل سازمان امور مالیاتی کشور